Face à la volatilité des marchés et aux changements technologiques, Freudenberg Sealing Technologies affine désormais son cap. Dans la deuxième partie de l’interview, le CEO Dr Matthias Sckuhr explique comment des structures de distribution optimisées, des innovations pilotées par des incubateurs et une focalisation claire sur les composants, la force régionale et l’efficacité énergétique marqueront la prochaine phase de croissance de FST – au milieu des incertitudes géopolitiques et d’une transformation qui s’accélère.
Dr Sckuhr, depuis janvier 2026, les canaux de distribution de General Industry et de la division Industrial Services ont une direction commune dans le but de fusionner les deux divisions. Quelles en ont été les raisons ?
Nous poursuivons ainsi un objectif clair : nous voulons avoir plus de succès sur le marché et offrir aux clients un service sensiblement meilleur. Actuellement, il existe de nombreux chevauchements entre les deux canaux de distribution, ce qui a pour conséquence que les clients sont parfois contactés plusieurs fois et que les processus internes sont organisés en double. Cette complexité n’est pas seulement difficile à comprendre pour les clients, elle mobilise aussi inutilement des ressources.
Cette nouvelle structure nous permet de regrouper et d’harmoniser nos activités de vente, de clarifier les responsabilités et de créer une approche uniforme du marché. Il en résulte des responsabilités plus claires, une efficacité accrue et une orientation plus forte vers le marché.
Quel est votre degré de satisfaction quant au développement des incubateurs avec lesquels FST fait avancer les innovations de manière ciblée ?
Extraordinairement satisfait ! Je suis impressionné par ce que nos équipes d’incubation ont mis en place sur le plan technologique. C’est de la classe mondiale – et la meilleure preuve de ce qui se passe quand on donne du temps, de la confiance et les moyens nécessaires aux équipes.
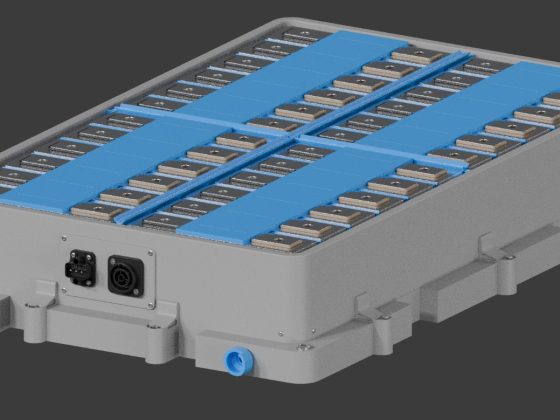
En ce qui concerne les Cell Caps, nous avons déjà remporté notre première grosse commande. Les réactions du marché sont extrêmement positives, y compris de la part d’autres clients. Nous sommes donc confiants et pensons que d’autres commandes suivront.
Nous voyons également une énorme dynamique et un énorme potentiel dans le domaine des barrières thermiques. Le champ est plus large et, selon la technologie de la batterie ou les exigences du client, nettement plus complexe que pour la Cell Cap – en même temps, nous avons déjà réalisé de très bons projets et obtenu des commandes dans ce domaine.
La Chine nous intéresse particulièrement, notamment pour nos busbars. En collaboration avec notre partenaire de joint-venture NOK-Freudenberg Chine, nous voyons d’excellentes opportunités d’y développer une activité importante.
Freudenberg a dissous le groupe commercial Freudenberg e-Power Systems (FEPS) à la fin de l’année 2025. L’activité des composants hydrogène est rattachée à FST sur le plan organisationnel. Pourquoi ?
FEPS était fortement orienté vers les systèmes de batteries et de piles à combustible. Freudenberg ne suit plus cette approche système. Notre force réside clairement dans le développement et l’industrialisation de composants. L’un de ces composants est la Catalyst Coated Membrane, une membrane revêtue de carbone. Nous avons développé cette technologie, mais ne l’avons pas encore commercialisée, et cela devrait changer. Elle est moins chère, plus efficace et plus durable que les solutions comparables sur le marché. C’est pourquoi nous lui donnons maintenant une chance ciblée.
Comment se présente cette opportunité ?
Une nouvelle équipe d’incubation est en train de voir le jour au sein de la division Static Sealing sous le nom de Hydrogen Components. Des experts expérimentés de FEPS soutiennent FST dans cette tâche ; ils rendent compte à la division Static Sealing. L’objectif est de rendre les membranes catalytiques prêtes à être commercialisées. Nous prévoyons les premières ventes à partir de 2028 ou 2029.
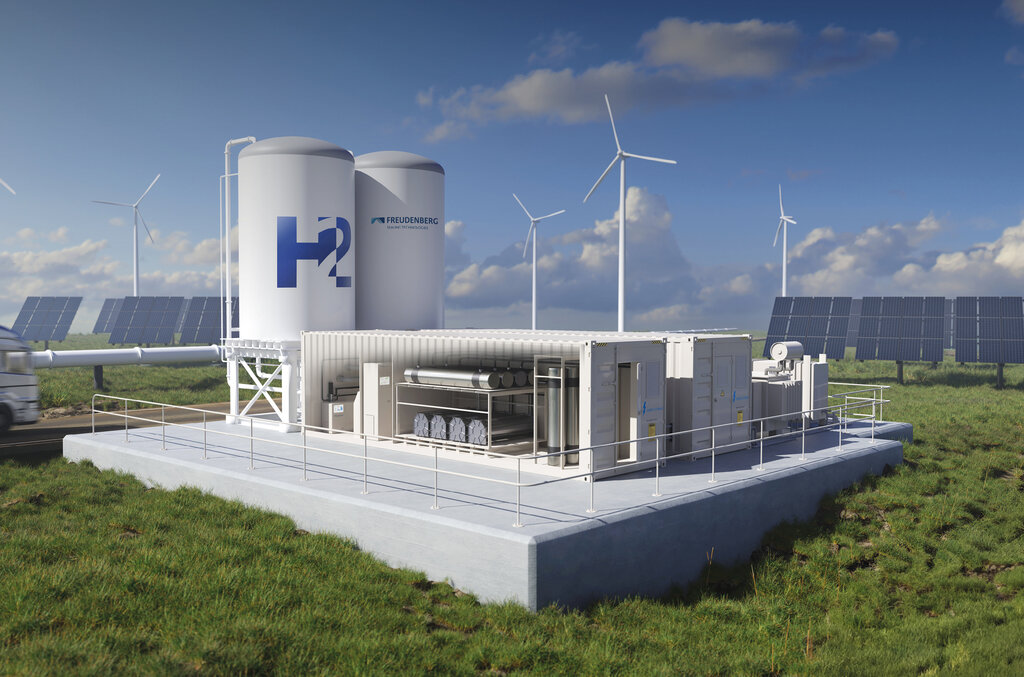
Cette technologie n’est d’ailleurs pas seulement pertinente pour les piles à combustible, mais aussi pour les électrolyseurs. Les membranes utilisées ne diffèrent que par leur épaisseur, le principe de base reste le même. Actuellement, nous nous concentrons clairement sur l’électrolyse – nous avons déjà remporté deux grosses commandes de joints dans ce domaine.
Est-ce que cela présente des avantages pour l’activité principale de FST ?
Oui. Un avantage central est l’accès nettement plus précoce au client. Nos collègues d’Hydrogen Components sont très proches de la recherche et du développement des fabricants d’électrolyseurs. Cela nous permet de positionner nos solutions d’étanchéité plus tôt dans le cycle de développement. C’est précisément ce qui renforce durablement notre activité principale.
Est-ce que nous produisons déjà les membranes ?
Les installations de production sont disponibles à Munich. Elles sont en train de monter en puissance et d’être testées de manière approfondie.
Nous n’avons pas encore parlé des antennes guide d’ondes, les antennes à guide d’ondes. Où en sommes-nous avec ce produit ?
Ici, nos attentes n’ont malheureusement pas encore été satisfaites. Nous sommes arrivés un peu trop tard sur le marché et même si notre développement présentait des avantages évidents en termes de coûts et de design, la solution de la concurrence fonctionne et ils étaient là plus tôt. La division va poursuivre le projet, mais avec un peu moins d’efforts.
Jetons un coup d’œil à la situation géopolitique et à l’économie mondiale : qu’est-ce qui vous donne des maux de tête ?
Les personnes qui travaillent chez nous ont déjà montré par le passé à quel point elles sont adaptables et qu’elles font un travail formidable, notamment en cas de crise. Cela me remplit de confiance. Je sais que nous avons demandé beaucoup en 2025, mais c’était nécessaire pour pouvoir réagir au comportement parfois erratique des marchés.
Les risques géopolitiques font actuellement partie des plus grands défis pour les chaînes d’approvisionnement mondiales. Nous faisons face à ces incertitudes en misant sur la production et le développement locaux dans le cadre d’une stratégie « local-for-local » cohérente, notamment pour réduire la dépendance vis-à-vis des chaînes d’approvisionnement internationales.
Grâce à des stratégies d’achat et de logistique coordonnées ainsi qu’à l’utilisation ciblée du dual sourcing, nous augmentons notre sécurité d’approvisionnement. Parallèlement, nous analysons régulièrement différents scénarios de risque et investissons dans des voies de transport alternatives afin de rester capables d’agir en cas de perturbations géopolitiques.
Les prix élevés de l’énergie sont toujours d’actualité. Comment les amortissez-vous ?
Notre premier levier est une économie d’énergie conséquente. En outre, nous remplaçons progressivement les vieilles machines, les fours et les chauffages. Parallèlement, nous investissons de manière ciblée dans l’autoproduction, notamment le photovoltaïque. Rien que d’ici 2026, nous prévoyons de multiplier par sept notre quantité d’électricité produite par le photovoltaïque par rapport à 2024.
Quel est le rôle des solutions de stockage et de la gestion de la charge ?
La gestion de la charge joue un rôle important dans la réduction des coûts de l’électricité. Le prix de l’électricité est fonction du pic. Nous ne démarrons donc plus nos installations de production en même temps, mais au fur et à mesure, et utilisons par-dessus le marché des batteries de stockage – réduisant ainsi les pics de charge et donc durablement nos coûts d’électricité.
Quels sont les délais d’amortissement que vous prévoyez pour ces mesures ?
Sur les sites où nous produisons nous-mêmes de l’électricité ou réduisons les pics de charge, les périodes d’amortissement se situent typiquement entre trois et cinq ans.
À Weinheim, on entend souvent la question de savoir pourquoi le site ne mise pas davantage sur des installations solaires supplémentaires malgré les grandes surfaces de toitures. Pourquoi en est-il ainsi ?
Le site est déjà entièrement approvisionné en électricité verte. Des installations photovoltaïques supplémentaires n’amélioreraient guère davantage notre bilan CO₂ et seraient amorties bien plus tard sur le plan économique. C’est pourquoi nous préférons investir là où nous avons le plus grand levier écologique et financier, par exemple en Europe du Sud ou en Amérique du Nord ».
La conjoncture chinoise était mitigée en 2025. Qu’est-ce que cela signifie pour les affaires ?
En 2025, la Chine n’a pas été un marché facile, la lenteur de la demande intérieure, la crise immobilière persistante et les droits de douane supplémentaires ont pesé sur l’économie. Il est d’autant plus remarquable que nous nous y maintenions bien. Malgré tous les obstacles, nous continuons à croître.
Dans l’industrie générale – un secteur qui n’était guère en vue auparavant, mais qui atteint aujourd’hui des taux de croissance encore plus élevés que l’automobile – nous avons posé de nouveaux jalons.
La clé de ce succès réside dans notre stratégie claire en matière de segments et dans un principe simple : se concentrer plutôt que de s’étendre – et faire confiance plutôt que de se conformer à des directives centralisées. Nous donnons délibérément carte blanche à nos équipes en Chine pour les produits et les clients locaux, de la technologie au parc de machines. Cette proximité avec le marché, combinée avec le soutien de nos lead centers mondiaux en Europe, aux États-Unis et au Japon, fait notre succès là-bas.
L’Inde connaît une croissance rapide et est considérée comme la grande économie à la croissance la plus rapide au monde. Quelle est la stratégie de FST dans ce pays pour les années à venir ?
L’Inde est pour nous un marché en plein essor. Nous y avons fortement progressé ces dernières années, tant dans le secteur automobile que dans l’environnement de l’industrie générale. Parallèlement, nous prévoyons de créer notre propre centre de développement en Inde au cours de la prochaine période stratégique. Nous aurions ainsi une présence mondiale en termes de centres de développement – en Europe, aux États-Unis, en Chine, en Malaisie et en Inde.
Comment la FST progresse-t-elle en Asie du Sud-Est ?
L’Asie du Sud-Est se développe plus lentement que prévu initialement. Nous avions rapidement examiné la possibilité de nous développer par le biais d’acquisitions, notamment dans le secteur du commerce et des pièces détachées. L’environnement de marché s’est toutefois révélé complexe. Dans de nombreux pays, les structures locales et les concurrents avec d’autres portefeuilles de produits dominent, notamment dans l’environnement OEM. Cela freine la croissance à court terme. Néanmoins, la région reste stratégiquement intéressante. Notre approche est aujourd’hui plus réaliste, à long terme – et vise à construire de la substance pas à pas.
Merci beaucoup pour cette interview !