W obliczu niestabilnych rynków i zmian technologicznych, Freudenberg Sealing Technologies wyostrza swoją uwagę. W drugiej części wywiadu dyrektor generalny dr Matthias Sckuhr wyjaśnia, w jaki sposób zoptymalizowane struktury sprzedaży, innowacje oparte na inkubatorach i wyraźne skupienie się na komponentach, sile regionalnej i efektywności energetycznej kształtują kolejną fazę wzrostu FST – w środku niepewności geopolitycznej i przyspieszającej transformacji.
Dr Sckuhr, od stycznia 2026 r. kanały sprzedaży General Industry i działu Industrial Services są wspólnie zarządzane w celu połączenia obu działów. Jakie były tego powody?
W ten sposób dążymy do jasnego celu: chcemy odnieść większy sukces na rynku i zaoferować klientom zauważalnie lepszą obsługę. Obecnie oba kanały sprzedaży nakładają się na siebie, przez co z klientami kontaktujemy się więcej niż raz, a wewnętrzne procesy są organizowane dwukrotnie. Ta złożoność jest nie tylko trudna do zrozumienia dla klientów, ale także niepotrzebnie wiąże zasoby.
Dzięki nowej strukturze łączymy i harmonizujemy nasze działania sprzedażowe, wyjaśniając obowiązki i tworząc jednolite podejście rynkowe. Rezultatem są bardziej przejrzyste obowiązki, większa wydajność i silniejsza koncentracja na rynku.
W jakim stopniu jesteś zadowolony z rozwoju inkubatorów, które FST wykorzystuje do ukierunkowanego rozwoju innowacji?
Jestem bardzo zadowolony! Jestem pod wrażeniem tego, co nasze zespoły inkubatorów osiągnęły w zakresie technologii. To światowa klasa – i najlepszy dowód na to, co się dzieje, gdy dajesz zespołom czas, zaufanie i niezbędne zasoby.
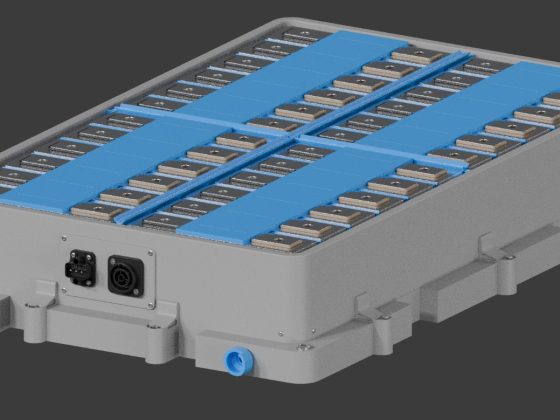
Zdobyliśmy już pierwsze duże zamówienie na nakładki na ogniwa. Informacje zwrotne z rynku były niezwykle pozytywne, w tym od innych klientów. Dlatego jesteśmy przekonani, że pojawią się kolejne zamówienia.
Widzimy również ogromny potencjał w zakresie barier termicznych. Obszar ten jest szerszy i, w zależności od technologii baterii lub wymagań klienta, znacznie bardziej złożony niż w przypadku osłon ogniw – jednocześnie zrealizowaliśmy już bardzo dobre projekty i otrzymaliśmy zamówienia w tym obszarze.
Obecnie doświadczamy szczególnie dużego zainteresowania ze strony Chin, na przykład naszymi szynami autobusowymi. Wraz z naszym partnerem joint venture NOK-Freudenberg China widzimy doskonałe możliwości zbudowania tam odpowiedniego biznesu.
Freudenberg rozwiązał grupę biznesową Freudenberg e-Power Systems (FEPS) z końcem 2025 roku. Działalność związana z komponentami wodorowymi jest organizacyjnie powiązana z FST. Dlaczego?
FEPS był mocno skoncentrowany na systemach baterii i ogniw paliwowych. Freudenberg nie stosuje już tego podejścia systemowego. Nasza siła wyraźnie leży w rozwoju i industrializacji komponentów. Jednym z takich komponentów jest Catalyst Coated Membrane, membrana powlekana węglem. Opracowaliśmy tę technologię, ale jeszcze jej nie skomercjalizowaliśmy i to się zmieni. Jest ona tańsza, wydajniejsza i trwalsza niż porównywalne rozwiązania dostępne na rynku. Dlatego teraz dajemy jej szansę.
Jak wygląda ta możliwość?
W dziale uszczelnień statycznych tworzony jest nowy zespół inkubatora pod nazwą Hydrogen Components. Doświadczeni eksperci z FEPS wspierają FST w tym przedsięwzięciu; raportują do Działu Uszczelnień Statycznych. Celem jest przygotowanie membran powlekanych katalizatorem na rynek. Spodziewamy się pierwszej sprzedaży w 2028 lub 2029 roku.
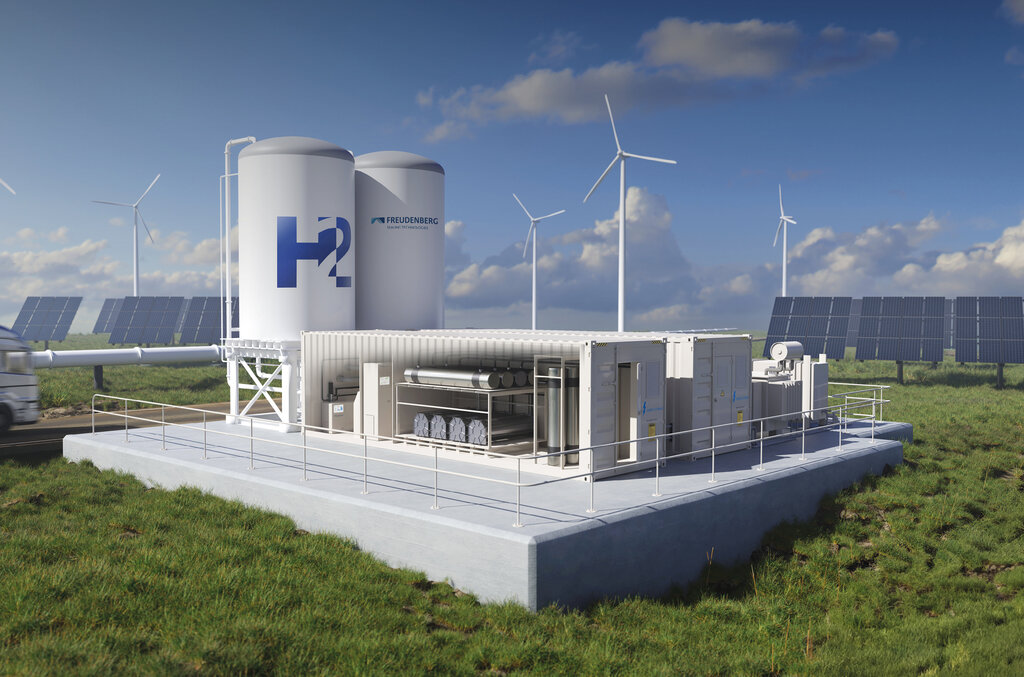
Nawiasem mówiąc, technologia ta ma zastosowanie nie tylko w ogniwach paliwowych, ale także w elektrolizerach. Jedyną różnicą między stosowanymi membranami jest ich grubość; podstawowa zasada pozostaje taka sama. Obecnie koncentrujemy się na elektrolizie – zdobyliśmy już dwa duże zamówienia na uszczelnienia w tym obszarze.
Czy ma to zalety dla podstawowej działalności FST?
Tak, kluczową zaletą jest znacznie wcześniejszy dostęp do klienta. Nasi koledzy z Hydrogen Components są bardzo blisko badań i rozwoju producentów elektrolizerów. Pozwala nam to pozycjonować nasze rozwiązania uszczelniające na wcześniejszym etapie cyklu rozwojowego. To właśnie wzmacnia naszą podstawową działalność w dłuższej perspektywie.
Czy produkujemy już membrany?
Zakłady produkcyjne są dostępne w Monachium. Obecnie są one rozbudowywane i intensywnie testowane.
Nie rozmawialiśmy jeszcze o antenach Wave Guide. Na czym stoimy z tym produktem?
Niestety, nasze oczekiwania nie zostały jeszcze spełnione. Nieco spóźniliśmy się na rynek i chociaż nasze rozwiązanie oferowało wyraźne korzyści pod względem kosztów i projektu, rozwiązanie konkurencji działa i było tam wcześniej. Oddział będzie kontynuował projekt, ale z nieco mniejszym wysiłkiem.
Przyjrzyjmy się sytuacji geopolitycznej i globalnej gospodarce: czego się obawiasz?
Ludzie, którzy dla nas pracują, pokazali już w przeszłości, jak bardzo potrafią się dostosować i że wykonują świetną robotę, zwłaszcza w czasach kryzysu. To daje mi pewność siebie. Wiem, że prosiliśmy o wiele w 2025 r., ale było to konieczne, aby móc reagować na czasami nieregularne zachowanie rynków.
Ryzyko geopolityczne jest obecnie jednym z największych wyzwań dla globalnych łańcuchów dostaw. Przeciwdziałamy tej niepewności, koncentrując się na lokalnej produkcji i rozwoju zgodnie z konsekwentną strategią local-for-local, również w celu zmniejszenia zależności od międzynarodowych łańcuchów dostaw.
Zwiększamy nasze bezpieczeństwo dostaw poprzez skoordynowane strategie zakupowe i logistyczne oraz ukierunkowane wykorzystanie podwójnego zaopatrzenia. Jednocześnie regularnie analizujemy różne scenariusze ryzyka i inwestujemy w alternatywne szlaki transportowe, aby zachować zdolność do działania nawet w przypadku zakłóceń geopolitycznych.
Wysokie ceny energii wciąż stanowią problem. Jak je złagodzić?
Naszą pierwszą dźwignią jest konsekwentne oszczędzanie energii. Ponadto stopniowo wymieniamy stare maszyny, piece i systemy grzewcze. Jednocześnie dokonujemy ukierunkowanych inwestycji w wytwarzanie energii we własnym zakresie, w szczególności w fotowoltaikę. Tylko do 2026 r. spodziewamy się siedmiokrotnego zwiększenia ilości energii elektrycznej wytwarzanej za pomocą fotowoltaiki w porównaniu z 2024 r.
Jaką rolę odgrywają rozwiązania pamięci masowej i zarządzanie obciążeniem?
Zarządzanie obciążeniem odgrywa ważną rolę w obniżaniu kosztów energii elektrycznej. Cena energii elektrycznej zależy od obciążenia szczytowego. W związku z tym nie uruchamiamy już naszych zakładów produkcyjnych w tym samym czasie, ale stopniowo i korzystamy z akumulatorów – zmniejszając obciążenia szczytowe, a tym samym nasze koszty energii elektrycznej w perspektywie długoterminowej.
Jakich okresów amortyzacji oczekujesz dla tych środków?
W lokalizacjach, w których wytwarzamy własną energię elektryczną lub zmniejszamy obciążenia szczytowe, okresy amortyzacji wynoszą zazwyczaj od trzech do pięciu lat.
W Weinheim często słyszymy pytanie, dlaczego ta lokalizacja nie koncentruje się bardziej na dodatkowych systemach solarnych, pomimo dużej powierzchni dachów. Dlaczego tak się dzieje?
Obiekt jest już w pełni zasilany zieloną energią elektryczną. Dodatkowe systemy fotowoltaiczne nie poprawiłyby jeszcze bardziej naszego śladu węglowego i zamortyzowałyby się ekonomicznie znacznie później. Dlatego wolimy inwestować tam, gdzie mamy największą dźwignię ekologiczną i finansową – na przykład w południowej Europie lub Ameryce Północnej”.
Gospodarka Chin w 2025 r. była zróżnicowana. Co to oznacza dla biznesu?
Chiny nie były łatwym rynkiem w 2025 r., z powolnym popytem krajowym, trwającym kryzysem na rynku nieruchomości i dodatkowymi cłami obciążającymi gospodarkę. Tym bardziej niezwykłe jest to, jak dobrze sobie tam radzimy. Pomimo wszystkich przeciwności, nadal się rozwijamy.
W przemyśle ogólnym – obszarze, który w przeszłości nie znajdował się w centrum uwagi, a obecnie osiąga jeszcze wyższe stopy wzrostu niż motoryzacja – wyznaczyliśmy nowy kurs.
Kluczem do tego jest nasza jasna strategia segmentowa i prosta zasada: koncentracja zamiast szerokości – i zaufanie zamiast scentralizowanych specyfikacji. Celowo dajemy naszym zespołom w Chinach wolną rękę w zakresie lokalnych produktów i klientów, od technologii po maszyny. Ta bliskość rynku, w połączeniu ze wsparciem naszych globalnych centrów wiodących w Europie, USA i Japonii, sprawia, że odnosimy tam sukcesy.
Indie szybko się rozwijają i są uważane za najszybciej rozwijającą się dużą gospodarkę na świecie. Jaką strategię będzie realizować tam FST w nadchodzących latach?
Indie są dla nas rynkiem wschodzącym. W ostatnich latach osiągnęliśmy tam znaczne zyski, zarówno w branży motoryzacyjnej, jak i w ogólnym środowisku branżowym. Jednocześnie planujemy utworzenie własnego centrum rozwoju w Indiach w nadchodzącym okresie strategicznym. Dałoby nam to globalną obecność pod względem centrów rozwoju – w Europie, USA, Chinach, Malezji i Indiach.
Jak rozwija się FST w Azji Południowo-Wschodniej?
Azja Południowo-Wschodnia rozwija się wolniej niż pierwotnie przewidywano. Wcześnie sprawdziliśmy, czy moglibyśmy rozwijać się poprzez przejęcia, szczególnie w branży handlowej i części zamiennych. Otoczenie rynkowe okazało się jednak złożone. W wielu krajach dominują lokalne struktury i konkurenci z różnymi portfelami produktów, szczególnie w środowisku OEM. Spowalnia to krótkoterminowy wzrost. Niemniej jednak region ten pozostaje strategicznie interesujący. Nasze dzisiejsze podejście jest bardziej realistyczne, bardziej długoterminowe – i koncentruje się na budowaniu substancji krok po kroku.
Dziękuję bardzo za wywiad!